奶价拐点已至,乳制品板块的机会藏在这个“异类”身上
原奶价格历经两年多的下行周期,终于在近期出现了企稳迹象。养殖端产能加速出清,饲料成本高位回落,供需天平开始微妙倾斜——奶价拐点已至,这几乎成为乳制品行业当前的共识。当市场目光大多聚焦在传统乳企龙头时,一个“异类”正悄然浮出水面:它不拼规模、不砸广告,却凭借独特的模式在奶价新周期中抢占先机。
一、奶价拐点的逻辑:供给收缩遇见需求韧性
过去两年,原奶过剩导致奶价持续探底,中小牧场亏损退出,上游产能深度去化。截至今年二季度,主产区生鲜乳均价已跌破成本线,养殖户补栏意愿降至冰点。但供给端的收缩正在积蓄反弹能量:奶牛存栏量连续5个月下滑,后备牛头数同比减少8%,意味着未来6-10个月原奶供给将确定性回落。与此消费端并非全面萎靡——低温鲜奶、奶酪等高附加值品类仍保持两位数增长。一减一增之间,奶价拐点已然临近。
二、传统乳企的“两面夹击”
奶价上行对下游乳企并非单纯利好:一面是成本压力递增,尤其对产品结构单一、依赖基础白奶的企业,毛利率可能进一步承压;另一面是需求分化加剧,高端化与性价比需求并存,传统大单品面临增长瓶颈。规模驱动型的乳企在拐点初期往往需先消化成本冲击,而后才能通过提价传导压力,业绩弹性反而滞后。
三、“异类”的破局之道:轻资产+高粘性
在传统乳企的夹缝中,一家以一种“异类”模式运营的区域乳企吸引了我们的注意。它没有大型牧场,也不自建重资产工厂,却凭借以下三点构建护城河:
- 极致的供应链协同:与上游中小牧场深度绑定,以“股权合作+保底收购”锁定奶源,奶价低位时让利牧场换取长期协议,奶价上行时成本优势凸显;
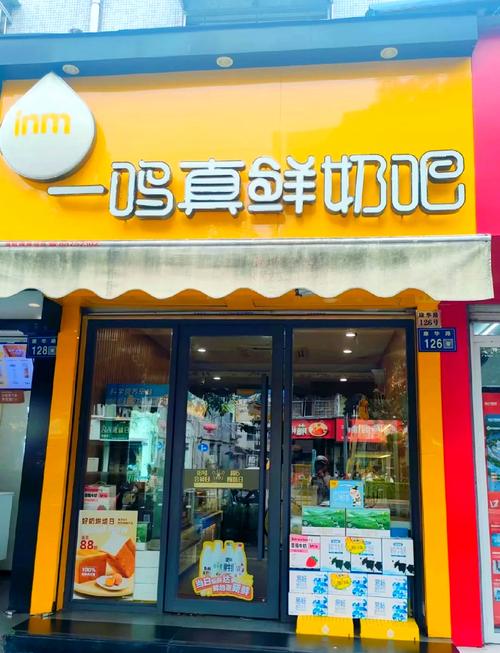
- DTC社区会员制:围绕低温鲜奶和手工奶酪,通过“线上社群+线下自提点”直达家庭,用户复购率高达70%,客单价为普通商超的1.5倍;
- 柔性产品矩阵:不做全国大单品,而是按区域口味推出季度限定sku,例如北方锅巴酸奶、南方桂花酪乳,研发周期仅45天,避免了传统乳企新品上线的高沉没成本。
四、机会所在:拐点放大盈利弹性
当奶价温和上行,这家“异类”的竞争优势将加速兑现:低成本奶源库存享受价格红利,高粘性用户对冲需求波动,轻资产模式使资本开支极低——经营杠杆效应下,头部产品单位盈利有望提升20%以上。更关键的是,它正将社区团购沉淀的私域流量转化为自主品牌红利,资本市场习惯于用“规模化乳企”的估值框架审视它,却忽视了其会员制零售的本质属性。一且业绩拐点确认,可能存在双击机会。
奶价拐点揭示的不只是周期博弈,更是乳业商业模式的分化节点。在大象转身之时,那只咬准细分赛道的“异类”,或许正站在戴维斯双击的起点。任何生态位都不是永恒优势:需要跟踪上游契约奶采购价格、盯紧单个用户的月均消费频次,以及行业低价策略可能引发的社区团购拆解,但对于先知先捕的投资者而言,拐点的风向已成战略胜负手。
如若转载,请注明出处:http://www.zxsfcp.com/product/32.html
更新时间:2026-11-03 05:22:02